旧货销售中的增值税处理 2013年注册会计师《税法》基础讲义解析
旧货销售是增值税法中的一个重要专题,也是注册会计师考试《税法》科目的常见考点。本讲义将结合2013年考试大纲,对旧货销售的增值税处理进行系统梳理,帮助考生掌握相关政策规定和计算方法。
一、旧货销售的基本概念
旧货,是指进入二次流通的具有部分使用价值的货物(含旧汽车、旧摩托车和旧游艇),但不包括自己使用过的物品。需要注意的是,旧货销售的主体通常是从事旧货经营的单位和个人,而非一般企业销售自己使用过的固定资产。
二、旧货销售的增值税政策
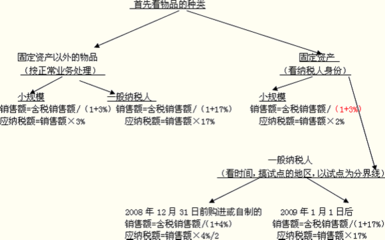
根据现行增值税政策,纳税人销售旧货,按照简易办法依照4%征收率减半征收增值税。具体计算公式为:
应纳税额 = 销售额 ÷ (1 + 4%) × 4% × 50%
其中,销售额为含税销售额。纳税人销售旧货,应开具普通发票,不得自行开具或者由税务机关代开增值税专用发票。
三、与销售自己使用过的固定资产的区分
考生需注意区分“销售旧货”与“销售自己使用过的固定资产”的税务处理:
- 销售自己使用过的固定资产(未抵扣进项税额的),依照3%征收率减按2%征收增值税,计算公式为:应纳税额 = 销售额 ÷ (1 + 3%) × 2%。
- 销售旧货则统一按照4%征收率减半征收,即实际税负为2%,但计算过程不同。
- 两者在发票开具上也有差异:销售旧货只能开具普通发票;而销售自己使用过的固定资产,若放弃减税,可以开具增值税专用发票。
四、旧货销售的其他注意事项
- 旧货经营单位销售旧货,无论其是增值税一般纳税人还是小规模纳税人,均按上述简易办法计税。
- 旧货销售不得抵扣进项税额。
- 纳税人销售旧货,应单独核算销售额;未单独核算的,不得适用简易办法。
五、典型例题解析
某旧货经营公司(增值税一般纳税人)2013年5月销售旧货取得含税收入103000元,请计算应纳增值税。
解析:销售额 = 103000 ÷ (1 + 4%) = 99038.46元;应纳税额 = 99038.46 × 4% × 50% = 1980.77元。
六、备考提示
旧货销售的增值税处理是考试中的高频考点,考生应重点掌握:适用主体、征收率、计算公式、发票开具限制以及与销售自己使用过的固定资产的区别。建议结合历年真题进行强化练习,确保准确应用政策。
通过本讲义的学习,考生应能熟练处理旧货销售相关的增值税计算和申报问题,为顺利通过注册会计师《税法》科目奠定基础。
如若转载,请注明出处:http://www.uwqlpm.com/product/5.html
更新时间:2026-10-26 04:59:26