销售自己使用过的旧货 真的免税吗?一道选择题引发的税务辨析
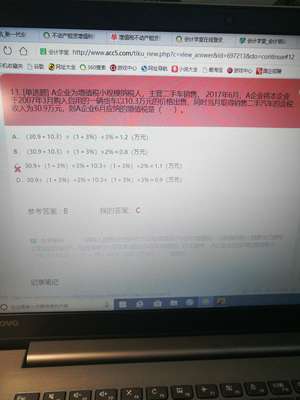
很多人在做税务选择题时会产生一个典型困惑:销售自己使用过的旧货,不是免税的吗?为什么看哪个选项都不对?这个困惑的根源,在于把“旧货”这一日常概念与税法中的特定概念混为一谈了。下面从政策逻辑出发,把这个问题彻底理清。
一、先厘清一个关键误区:“自己使用过的物品”与“旧货”不是一回事
在税法语境下,有两组容易混淆的规则:
第一组针对“其他个人”(自然人)销售自己使用过的物品。《增值税暂行条例》规定,其他个人销售自己使用过的物品免征增值税。这里的“物品”通常指生活用品等自有物品,且主体限定为自然人个人。如果你是自然人,卖自己用过的旧电脑、旧家具,确实免征增值税。
第二组针对“旧货”经营。税法所说的“旧货”,是指进入二次流通的具有部分使用价值的货物(含旧汽车、旧摩托车和旧游艇),但不包括自己使用过的物品。也就是说,“旧货”强调的是收购后再销售的二次流通行为,比如旧货经营单位收购旧货再卖出。这类业务走的是简易计税或特定征收率规则,并非一概免税。
因此,“销售自己使用的旧货”这个表述本身就把两个层次揉在了一起:如果是自然人卖自用物品,适用免税;如果是单位或个体工商户销售自己使用过的固定资产(使用过并按固定资产核算的货物),则按销售自己使用过的固定资产规则处理,通常按简易办法依3%征收率减按2%征收增值税(或放弃减税按3%开具专票),并不是免税。
二、为什么你觉得“哪一个选项都不对”
常见的选择题陷阱有两种:
其一,题干写“销售自己使用过的旧货”,答案却给了“免税”,但正确理解应是区分主体和标的:只有其他个人销售自己使用过的物品才免税;单位销售自己使用过的固定资产要按简易计税缴税;专门经营旧货的纳税人另有规则。
其二,题干实际上考的是“旧货经营单位销售旧货”的征收率,而你按“自用物品免税”去套,自然对不上。例如,旧货经营单位销售旧货,通常按3%征收率减按2%征收增值税(具体以现行政策为准),选项里若没有这个组合,就会感觉“全错”。
如果你遇到的是这类题,判断的钥匙不是“旧”字,而是三个要素:谁在卖(自然人还是单位/个体户)、卖的是什么(自用物品、使用过的固定资产还是收购来的旧货)、怎么核算(是否按固定资产管理、是否属于二次流通)。
三、实务中如何避免踩坑
第一,不要看到“旧货”就联想免税。免税规则针对的是“其他个人销售自己使用过的物品”,范围很窄、主体特定。
第二,单位销售自己使用过的固定资产,要关注进项税是否抵扣过、是否选择简易计税、是否放弃减税,这些直接决定税率和开票方式。
第三,旧货经营属于二次流通,应按旧货销售规则处理,不能套用自用物品免税。
第四,考试或实际业务中,遇到“哪一个都不对”的感觉时,先回头核对题干的主体和标的,多半是概念错位,而不是题目本身无解。
一句:销售自己使用过的旧货是否免税,不能一揽子回答。自然人卖自用物品,免税;单位卖自用固定资产,通常简易计税;经营旧货,按旧货规则计税。把这三层分清楚,那道“怎么选都不对”的题,答案自然就浮现了。
如若转载,请注明出处:http://www.uwqlpm.com/product/11.html
更新时间:2026-10-26 15:42:40