会计实务 一般商品以旧换新及旧货销售的会计处理
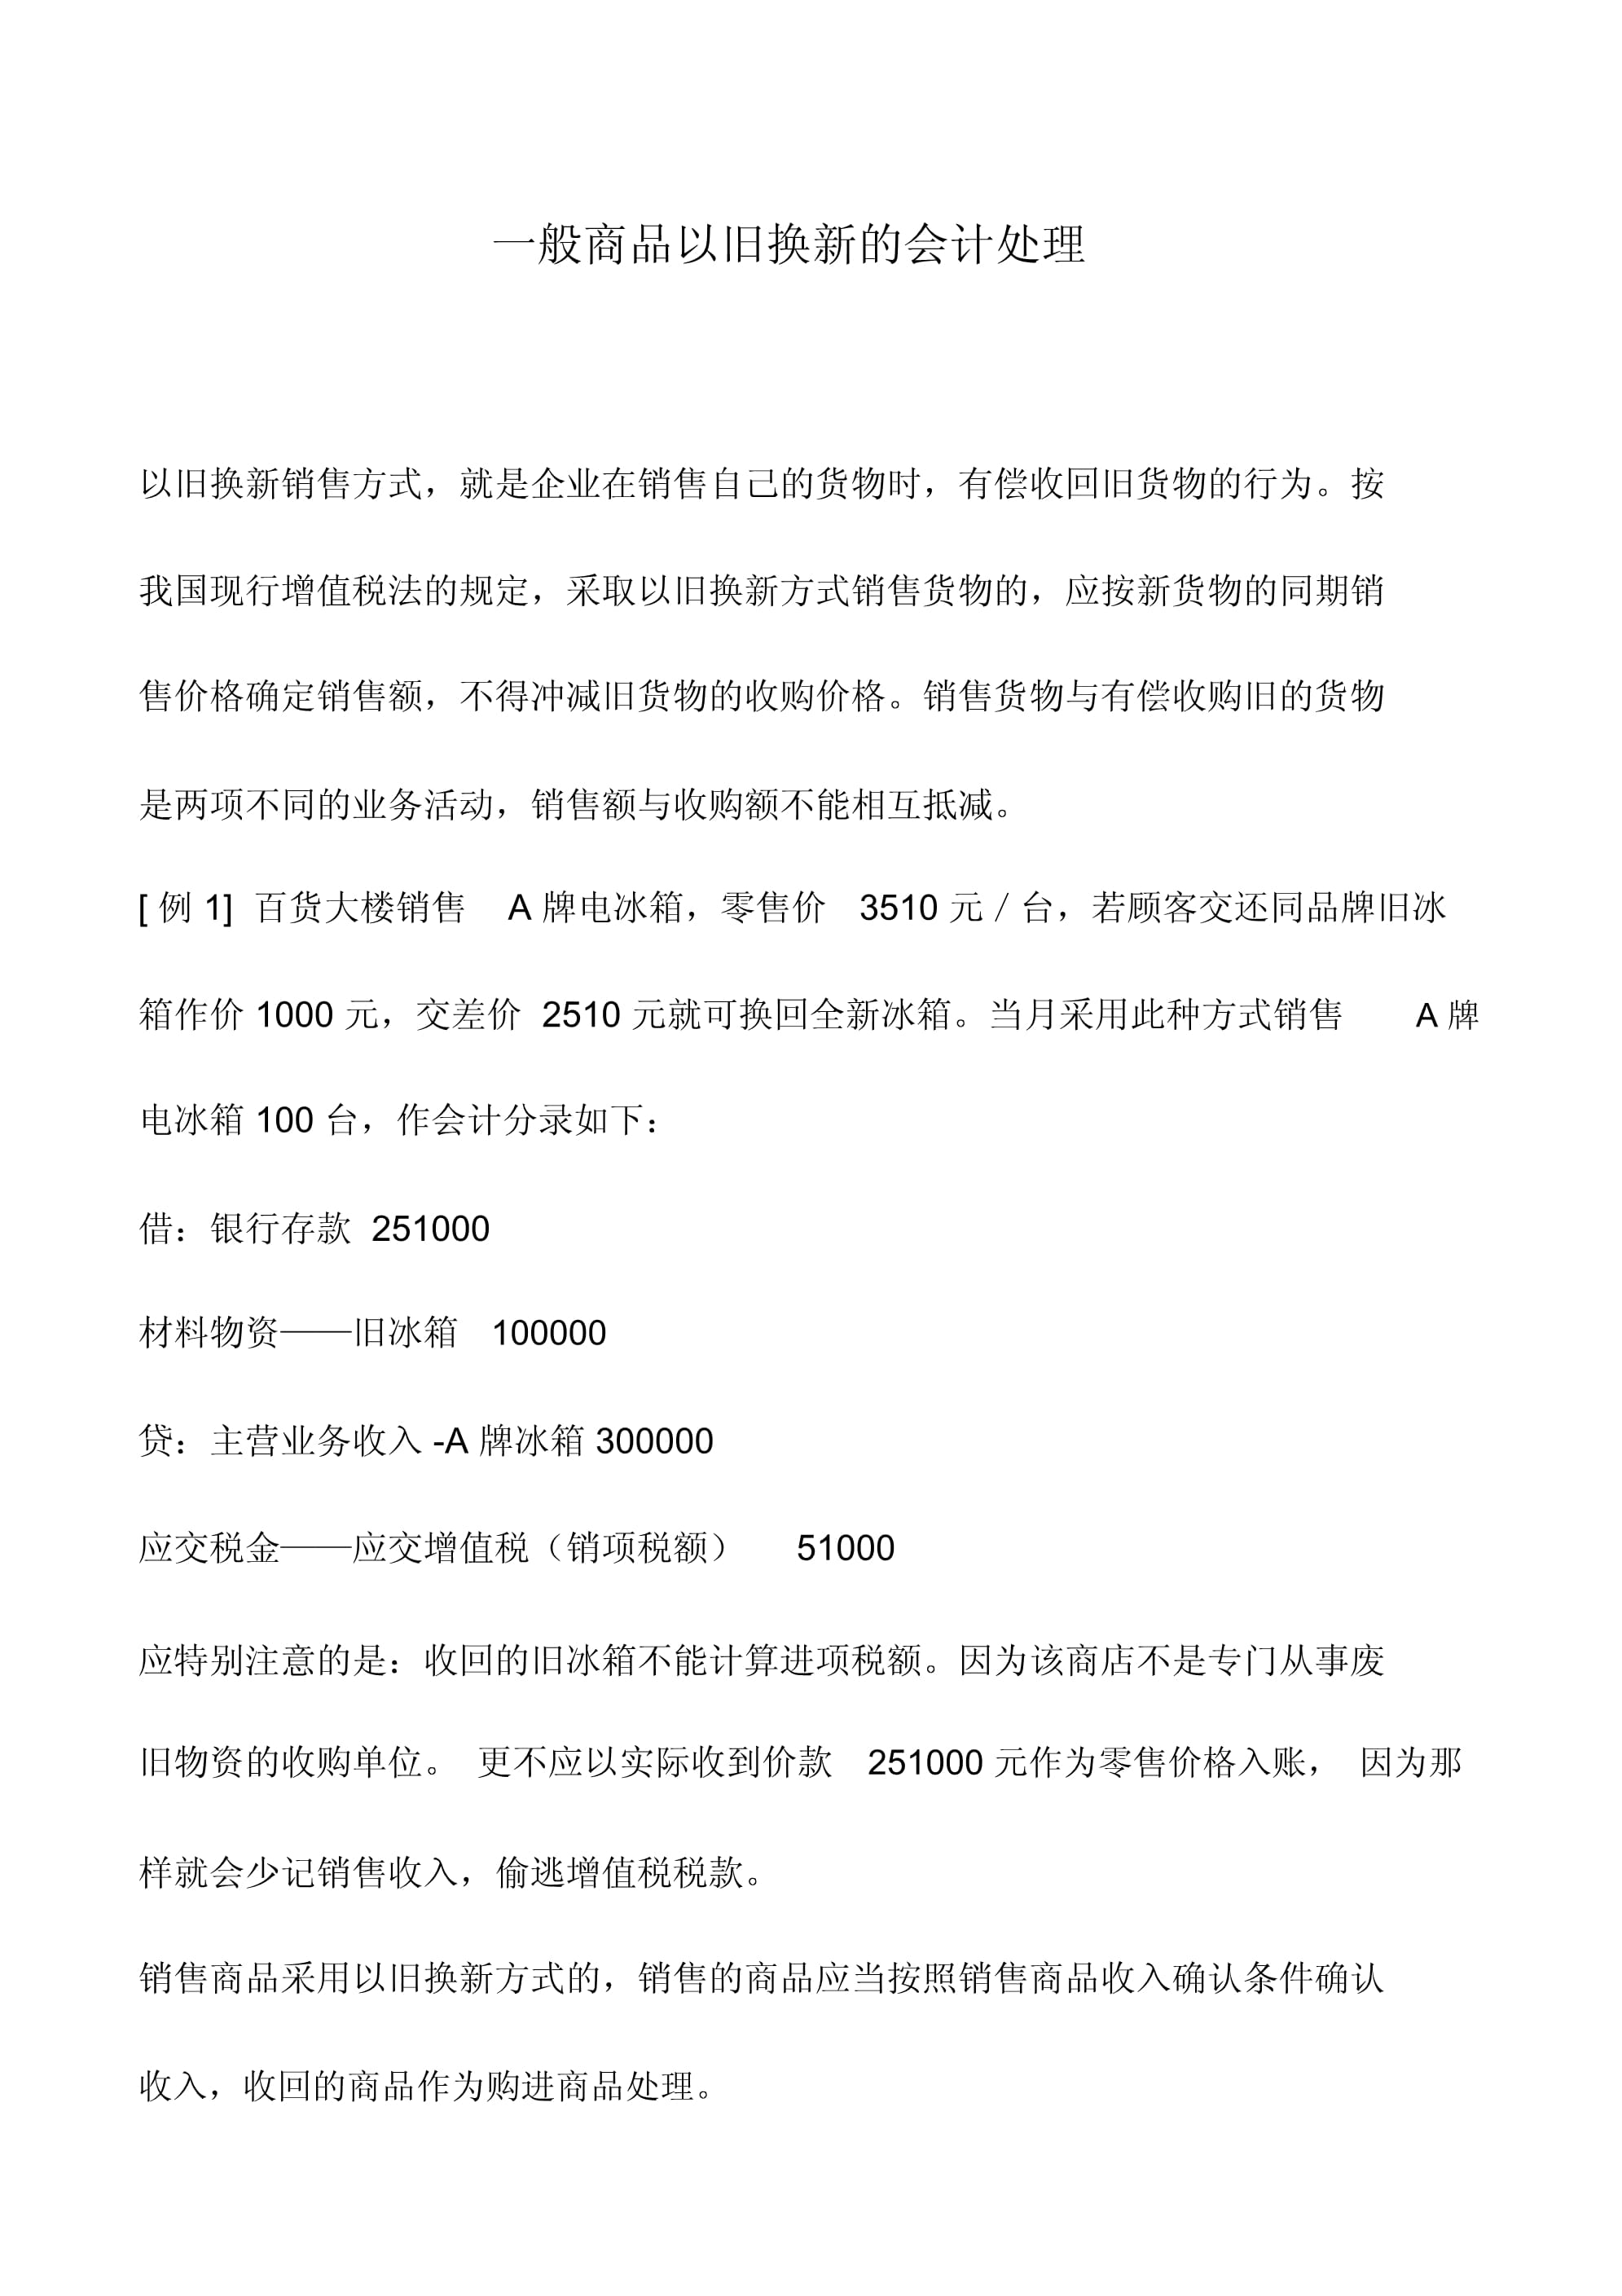
以旧换新销售方式下,销售的商品应当按照销售商品收入确认条件确认收入,回收的商品作为购进商品处理。在增值税方面,一般商品以旧换新销售应按新货物的同期销售价格确定销售额,不得扣减旧货物的收购价格。对于金银首饰以旧换新业务,可以按销售方实际收取的不含增值税的全部价款征收增值税。会计处理上,确认收入时借记“银行存款”等科目,贷记“主营业务收入”和“应交税费——应交增值税(销项税额)”;回收旧货时,借记“库存商品”和“应交税费——应交增值税(进项税额)”(若取得扣税凭证),贷记“银行存款”等科目。旧货销售则是指纳税人销售自己使用过的旧货,其增值税处理需区分不同情形:一般纳税人销售自己使用过的属于不得抵扣且未抵扣进项税额的固定资产,按简易办法依3%征收率减按2%征收增值税;销售自己使用过的其他固定资产,按适用税率征收增值税。小规模纳税人销售自己使用过的固定资产,减按2%征收率征收增值税。会计上,旧货销售通过“固定资产清理”科目核算,清理净损益转入“资产处置损益”或“营业外收支”。
如若转载,请注明出处:http://www.uwqlpm.com/product/1.html
更新时间:2026-10-26 17:16:09